
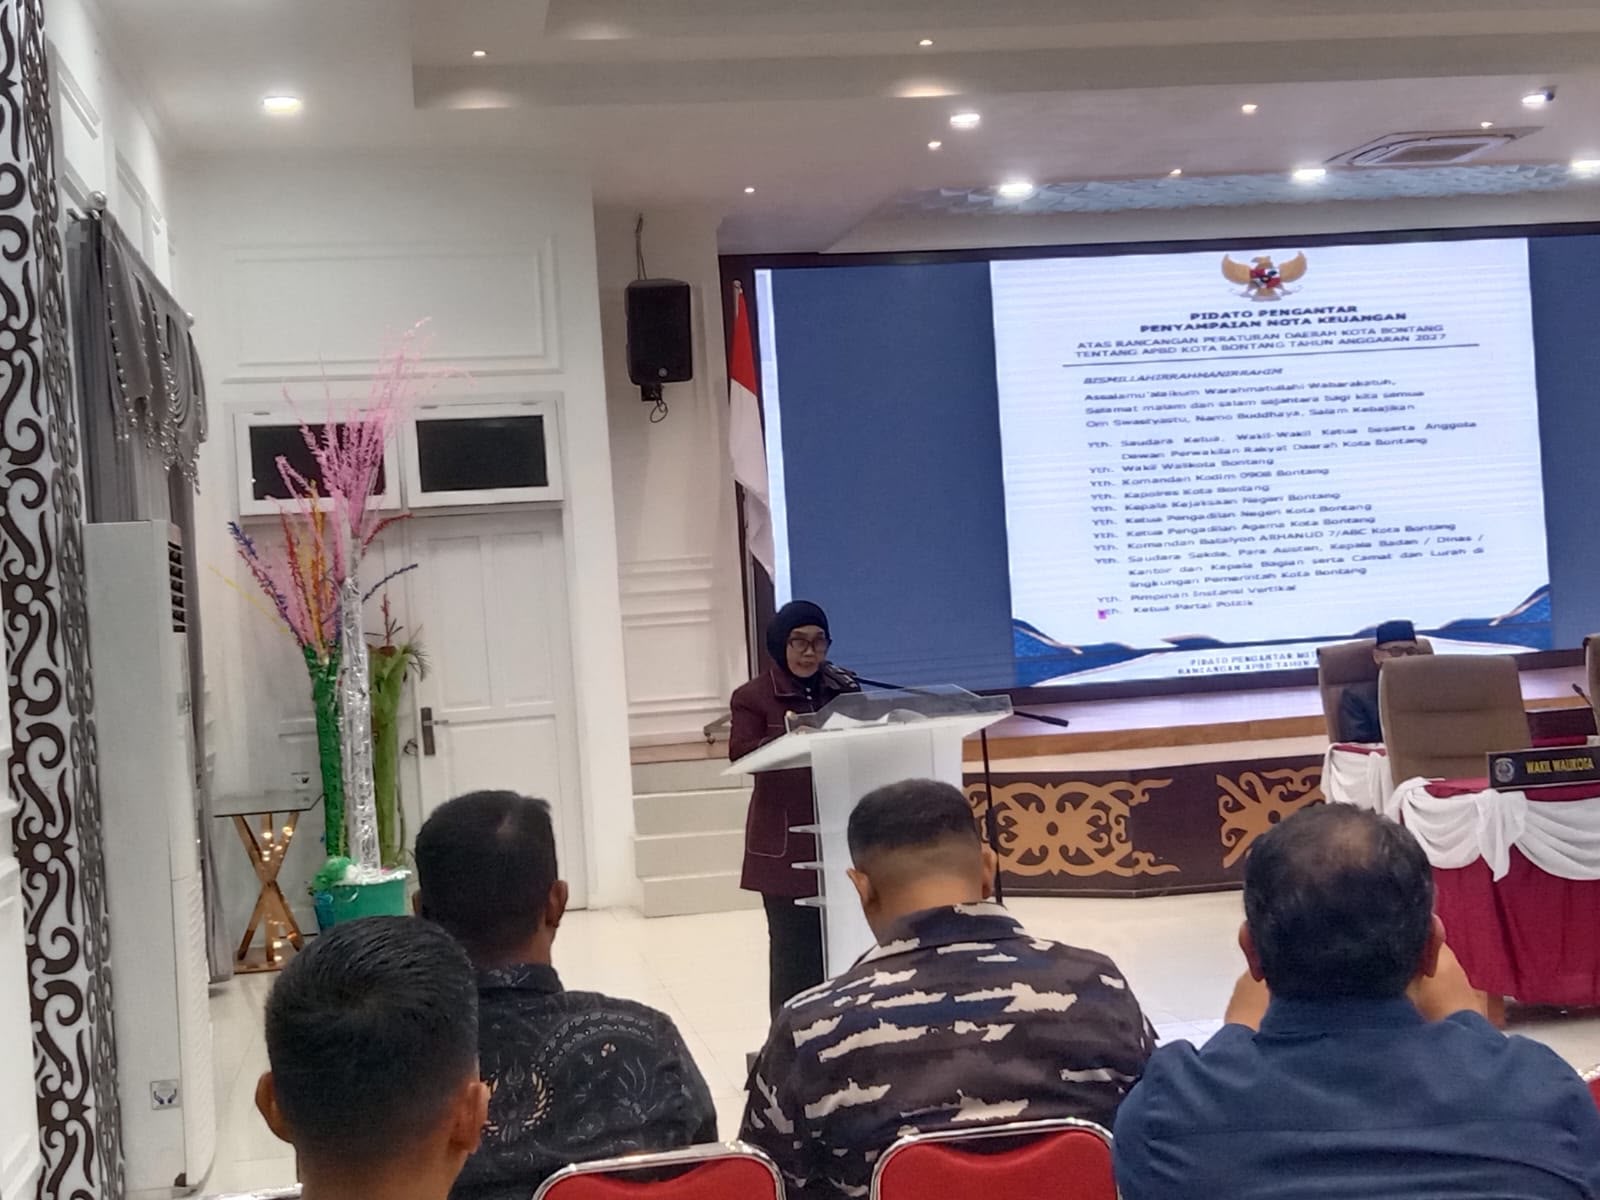
BONTANG – DPRD Bontang menggelar rapat paripurna dalam rangka penyampaian nota keuangan dan Rancangan Peraturan Daerah (Raperda) kota Bontang tentang APBD tahun anggaran 2027, digelar di rumah jabatan Wali Kota Bontang, Sabtu (12/9/2026).
Dalam penyampaiannya, Wali kota Bontang, Neni Moerniaeni, mengatakan rancangan APBD tahun anggaran 2027 disusun sebagai bagian dari tahun kedua RPJMD kota Bontang tahun 2025-2029.
Ia menilai penyusunan anggaran APBD 2027 tidak hanya difokuskan pada pemenuhan anggaran tahunan melainkan juga diarahkan untuk memastikan pembangunan daerah berjalan sesuai dengan target dan ketetapan dalam RPJMD.
“Rencana APBD tahun anggaran 2027 merupakan bagian dari pelaksanaan tahun kedua RPJMD Kota Bontang 2025-2029,” ujarnya.
Neni menyebut dalam RPJMD, dengan tema pembangunan yakni “Penguatan Daya Saing Sumberdaya Manusia (SDM), Ekonomi Kerakyatan, dan Infastruktur yang Mendukung Investasi,”.
Tema itu diarahkan untuk diorientasikan pada penguatan kualitas SDM pertumbuhan ekonomi berbasis ekonomi kerakyatan, industri dan jasa, penguatan infastruktur yang mendukung investasi.
Selain itu tema pembangunan, juga diarahkan pada peningkatan perlindungan dan pengelolaan lingkungan hidup, serta penguatan reformasi birokrasi dan tata kelola pemerintahan.
“Seluruh proses perencanaan pembangunan, penyusunan program dan kegiatan, penganggaran, asistensi RKA perangkat daerah, hingga penyusunan RAPBD tahun anggaran 2027 diarahkan agar tetap selaras dengan tema pembangunan daerah, kemampuan fiskal, kebutuhan nasional dan provinsi, serta kebutuhan masyarakat,” katanya.
Lebih lanjut, dirinya mengingatkan bahwa tahun anggaran 2027 tidak berada dalam kondisi fiskal daerah yang sama dengan tahun-tahun sebelumnya.
“Perlu kami sampaikan sejak awal bahwa tahun anggaran 2027 tidak berada dalam kondisi fiskal yang sama dengan tahun-tahun sebelumnya,” ucapnya.
Karena itu, pola penyusunan anggaran harus berubah. Pemerintah daerah tidak lagi menjadikan pola belanja pada tahun sebelumnya sebagai ukuran utama, karena kemampuan keuangan daerah pada tahun 2027 dituntut untuk penyesuaian yang lebih nyata.
“Dengan kondisi itu penyusunan RAPBD harus berpijak pada kemampuan keuangan yang benar-benar tersedia, bukan seperti kebiasaan belanja yang selama ini berjalan,” pungkasnya.

